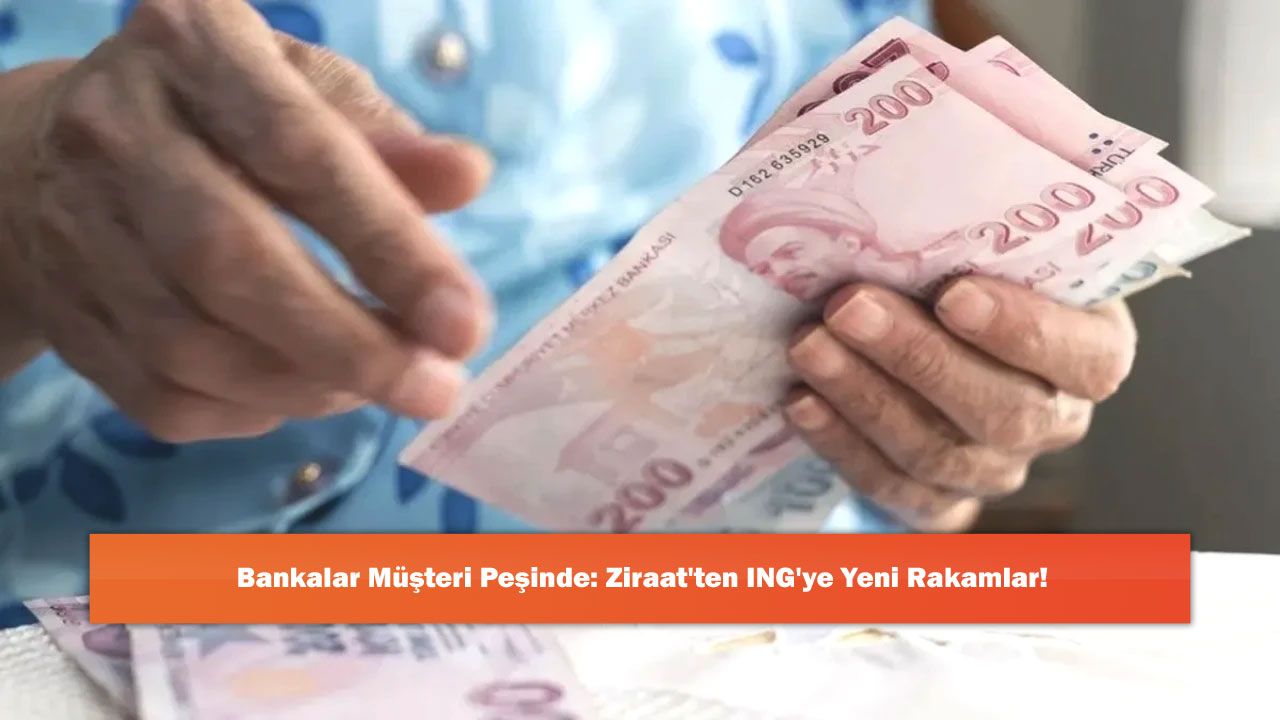
Kasım ayının gelmesiyle birlikte milyonlarca emekli vatandaş bankaların sunduğu promosyon yarışını yakından takip etmeye başladı. Özellikle enflasyon oranlarındaki hareketlilik ve geçim şartları, emeklilerin ek gelir kaynaklarına olan ilgisini her geçen gün artırıyor. Sosyal Güvenlik Kurumu bünyesinden aylık alan tüm vatandaşlar, maaşlarını üç yıl boyunca aynı kurumda tutma taahhüdü karşılığında cazip nakit ödemelerden faydalanabiliyor. Bankalar bu dönemde sadece ana promosyon tutarlarıyla değil, ek avantaj paketleriyle de müşteri portföylerini genişletmeyi hedefliyor.
Piyasada rekabet kızışırken sunulan rakamlar ilk bakışta oldukça yüksek görünse de detaylar incelendiğinde farklı şartların olduğu fark ediliyor. Bazı finans kuruluşları herhangi bir ek koşul aramadan doğrudan nakit ödeme yaparken, bazıları ise belirli harcama veya fatura talimatı gibi kriterler karşılığında toplam avantajı artırıyor. Uzmanlar, emeklilerin sadece reklam afişlerindeki en yüksek rakamlara odaklanmak yerine kendi bütçe alışkanlıklarına uygun seçenekleri değerlendirmesi gerektiğini vurguluyor. Kasım ayının güncel tablosu, bankaların sunduğu imkanların oldukça geniş bir yelpazeye yayıldığını açıkça gösteriyor.
Kamu Bankalarında Promosyon Şartları Ve Sunulan Paketler
Kamu bankaları sektördeki temel taban fiyatları belirlemede kritik bir rol oynuyor. Ziraat Bankası, Vakıfbank ve Halkbank gibi köklü kurumlar, emekli maaş aralıklarına göre kademeli bir ödeme planı uyguluyor. Bu kapsamda en düşük maaş alan kesim ile en yüksek maaş alan kesim arasında belirli bir oran farkı bulunuyor. Temel nakit ödemeler genellikle 5 bin lira ile 12 bin lira arasında değişiklik gösteriyor. Kamu bankalarının sunduğu bu güvenli liman atmosferi, özellikle sabit gelirli vatandaşlar tarafından sıklıkla tercih ediliyor.
Temel ödemelerin yanı sıra bazı kamu kurumları ek finansal ürünlerle paketlerin kapsamını genişletiyor. Örneğin Ziraat Bankası, standart nakit promosyonun ötesinde faizsiz kredi imkanları ve nakit avans gibi ek destekler sunarak toplam paketin değerini yükseltiyor. Ancak bu tarz geniş kapsamlı paketlerde sunulan avantajların bir kısmının geri ödenecek borç niteliğinde olduğu unutulmamalıdır. Halkbank ve Vakıfbank cephesinde de benzer şekilde maaş dilimlerine göre standart tarife uygulanmakta olup, vatandaşlar işlemlerini hem şubelerden hem de dijital kanallar üzerinden kolaylıkla gerçekleştirebilmektedir.
Özel Bankaların Yüksek Nakit Ödeme Ve Ek Kampanya Detayları
Özel bankalar ise emekli müşteri sayısını artırmak adına oldukça agresif kampanyalar yürütüyor. QNB ve ING gibi kuruluşlar, nakit promosyon tutarlarını 20 bin liraya kadar çıkararak dikkatleri üzerine çekiyor. Bu bankalarda temel nakit ödemeler doğrudan müşterinin vadesiz hesabına yatırılırken, ek kampanyalarla bu rakam daha da yukarı taşınabiliyor. Otomatik fatura talimatı verilmesi, kredi kartı kullanımı veya belirli miktarda birikim tutulması gibi şartlar bu ek ödemelerin temelini oluşturuyor.
Özel sektördeki bu rekabet ortamı emeklilere ciddi bir maddi esneklik sağlasa da bazı yükümlülükleri de beraberinde getiriyor. Örneğin fatura talimatı veren veya belirli bir harcama sözü veren emeklilerin bu taahhütleri üç yıl boyunca bozmaması gerekiyor. Aksi takdirde banka, taahhüt süresinin kalan kısmına denk gelen promosyon tutarını geri talep edebiliyor. Garanti BBVA, İş Bankası ve DenizBank gibi diğer büyük özel bankalar da benzer stratejiler izleyerek 25 bin lira ile 30 bin lira bandına ulaşan toplam fırsatlar sunuyor.
Maaş Taşıma Sürecinde Dikkat Edilmesi Gereken Önemli Hususlar
Mevcut bankasından memnun olmayan veya daha yüksek promosyon veren bir kuruma geçmek isteyen emekliler için süreç oldukça basit işliyor. Üç yıllık taahhüt süresi henüz dolmamış olan vatandaşlar dahi istedikleri zaman maaşlarını başka bir bankaya taşıma hakkına sahip bulunuyor. Bu işlem sırasında eski bankaya kalan ayların promosyon bedeli iade ediliyor ve yeni bankadan peşin olarak güncel promosyon alınabiliyor. İşlemleri yürütmek için artık fiziksel şubelere gitme zorunluluğu ortadan kalkmış olup e-Devlet üzerinden veya mobil bankacılık aracılığıyla kısa sürede onay verilebiliyor.
Başvuru yapmadan önce emeklilerin dikkat etmesi gereken en önemli hususların başında sözleşme detayları geliyor. Kredi borcu veya kredili mevduat hesabı borcu bulunan kişilerin mevcut bankalarıyla olan protokollerini dikkatlice incelemesi tavsiye ediliyor. Ayrıca bankaların sunduğu kampanyaların son geçerlilik tarihlerini takip etmek ve ek şartların getirdiği olası masrafları hesaba katmak büyük önem taşıyor. En doğru kararı vermek adına başvuru öncesinde ilgili bankanın resmi iletişim kanallarından güncel tarifelerin teyit edilmesi en sağlıklı yöntem olarak öne çıkıyor.