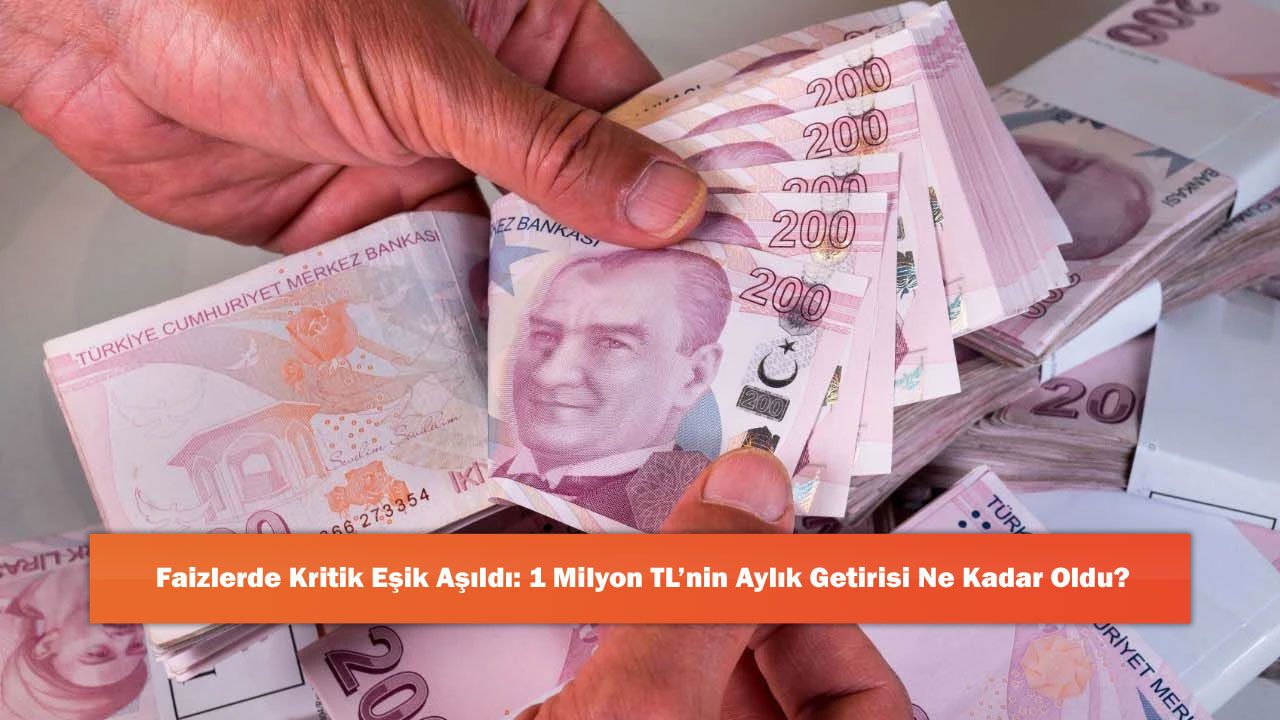
Türkiye Cumhuriyet Merkez Bankası tarafından paylaşılan son mali tablolar, bankacılık sektöründeki Türk Lirası mevduat faiz oranlarında ciddi bir gevşeme yaşandığını gözler önüne serdi. Sektör genelindeki veriler incelendiğinde, özellikle 1 ile 3 ay arası vadeli hesaplara uygulanan ortalama faiz oranının %37,3 seviyesine kadar gerilediği tespit edildi. Finans piyasalarında geniş yankı uyandıran bu gelişme, son 3 yıllık zaman diliminde kaydedilen en düşük seviye olarak kayıtlara geçti.
Piyasa uzmanları, yaşanan bu gerilemenin tasarruf sahiplerinin yatırım tercihlerini doğrudan etkileyebileceğini ifade ediyor. Merkez Bankasının resmi kayıtlarına yansıyan bu ortalama oranlar, bankacılık sisteminde gerçekleşen genel tabloyu özetlese de bireysel yatırımcılar için durum biraz daha farklı bir boyutta seyrediyor. Birikimlerini mevduat hesaplarında değerlendirmek isteyen vatandaşlar, açıklanan bu tablonun ardından bankaların sunduğu güncel koşulları ve getiri oranlarını daha yakından takibe aldı.
Bankaların Müşterilerine Sunduğu Özel Kampanyaların Detayları
Merkez Bankasının ilan ettiği %37,3 seviyesindeki ortalama faiz oranı, sektörde fiilen gerçekleşen genel durumu temsil ediyor. Buna karşın bankalar, piyasadaki rekabet koşulları doğrultusunda bünyelerine yeni müşteri kazandırmak veya taze kaynak temin etmek amacıyla daha cazip oranlar sunabiliyor. Sektör temsilcilerinin 15 Eylül tarihi itibarıyla yaptığı piyasa taramalarında, yeni hesap açılışlarına özel olarak uygulanan kampanyalı faiz oranlarının %44 seviyesine kadar tırmandığı göze çarpıyor.
Farklı finans kuruluşlarının sunduğu bu avantajlı teklifler, yüksek tutarlı birikim sahipleri için önemli bir alternatif oluşturuyor. Standart faiz oranları ile özel müşteri kampanyaları arasındaki bu belirgin fark, parasını vadeli hesapta değerlendirmek isteyenlerin kararlarını doğrudan etkiliyor. Mevzuata göre uygulanan %17,5 oranındaki stopaj kesintisi düşüldüğünde dahi, yüksek oranlı kampanyalardan faydalanan mevduat sahipleri standart getiriye oranla daha tatmin edici bir gelir elde etme imkanına kavuşuyor.
Yüksek Tutarlı Birikimlerin Vade Sonu Getiri Analizi
Sektörde geçerli olan faiz oranları üzerinden 1.000.000 TL tutarındaki birikimin 32 günlük vade sonundaki getirisi incelendiğinde çarpıcı sonuçlar ortaya çıkıyor. Yıllık %37,3 seviyesindeki ortalama faiz oranı baz alındığında, 1.000.000 TL için hesaplanan brüt faiz tutarı yaklaşık 32.701 TL seviyesinde gerçekleşiyor. Yasal olarak uygulanan %17,5 oranındaki stopaj kesintisi olan 5.723 TL düşüldüğünde, yatırımcının eline geçen net kazanç 26.978 TL seviyesine iniyor ve vade sonundaki toplam ana para 1.026.978 TL olarak şekilleniyor.
Buna karşılık bankaların sunduğu %44 oranındaki üst limit kampanyalarından yararlanılması durumunda tablodaki rakamlar belirgin şekilde değişiyor. Aynı tutar için %44 faiz oranı üzerinden hesaplama yapıldığında brüt getiri 38.575 TL düzeyine ulaşıyor. Bu kazanç üzerinden kesilen 6.751 TL tutarındaki stopajın ardından yatırımcının elde ettiği net gelir 31.825 TL olarak gerçekleşiyor ve vade sonunda hesaptaki bakiye 1.031.825 TL seviyesine yükseliyor. Piyasadaki güncel veriler de bu tutarı teyit eder nitelikte bulunuyor.
Faiz Oranlarındaki Düşüşün Aylık Gelirlere Yansıması
Mevduat faizlerinde gözlemlenen bu aşağı yönlü ivme, parasını bankada değerlendirerek düzenli aylık getiri sağlamayı hedefleyen birikim sahiplerinin kazançlarında hissedilir bir erimeye yol açıyor. Geçmiş dönemlerde veya yüksek oranlı kampanyalarda elde edilen getiri seviyeleri ile güncel ortalama oranlar kıyaslandığında, aylık bazda yaşanan gelir kaybı net bir şekilde ortaya çıkıyor. Yüksek tutarlı mevduat sahipleri, düşen oranlar karşısında birikimlerinin değerini korumak için farklı finansal enstrümanları da değerlendirmeye alıyor.
Somut bir tabloyla ifade etmek gerekirse, yıllık brüt faiz oranının %45 olduğu bir piyasa ortamında 1.000.000 TL birikimi olan bir vatandaş, 32 günlük bir vade sonunda stopaj kesintisinin ardından net 32.548 TL civarında bir gelir elde edebiliyordu. Ancak ortalama oranların %37,3 seviyesine gerilemesiyle birlikte, aynı tutarın aylık net getirisi yaklaşık 27.000 TL seviyelerine kadar düşmüş durumda. Bu durum, mevduat faizlerindeki gerilemenin tasarruf sahiplerinin bütçesine doğrudan yansıdığını açıkça gösteriyor.