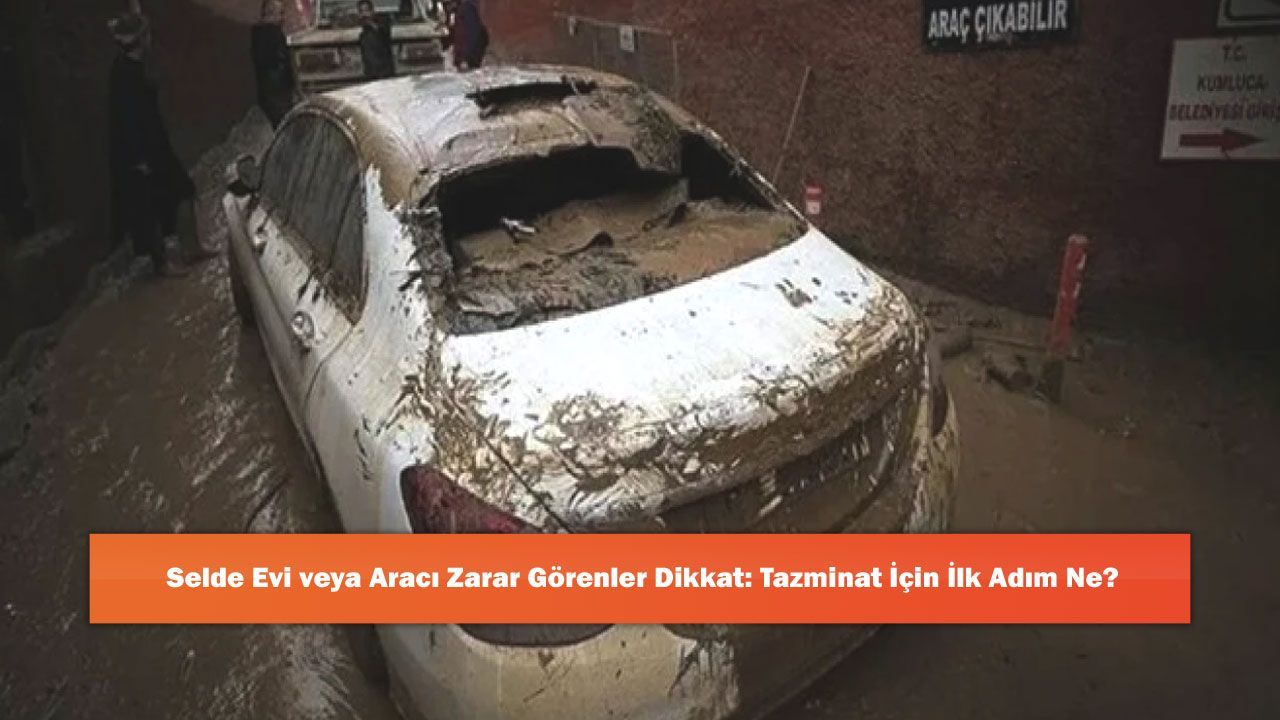
Marmara genelinde etkisini gösteren olumsuz hava koşulları ve ani su baskınları, çok sayıda yerleşim yerinde, ticari işletmede ve motorsuz taşıtta ciddi boyutlarda maddi kayıplara yol açtı. Yağışların etkisini yitirmesiyle birlikte hayatı olumsuz etkileyen tablonun bilançosu netleşmeye başlarken, mağduriyet yaşayan hak sahipleri hak ettikleri tazminatları alabilmek adına sigorta şirketlerinin kapısını çalmaya başladı. Sigortacılık sektöründen elde edilen ilk resmi verilere göre Türkiye Sigorta Birliği kanadına ulaşan ihbar bildirimleri kısa sürede oldukça yüksek sayılara ulaştı. Yaşanan felaketin ardından hak kaybına uğramak istemeyen vatandaşların, yasal haklarını ararken izlemeleri gereken adımlar ve dikkat etmeleri gereken kritik hususlar uzmanlar tarafından detaylıca aktarılıyor.
Su felaketinden olumsuz etkilenen mülk ve taşıt sahiplerinin maddi kayıplarını telafi edebilmeleri için sürecin en başından itibaren son derece titiz bir tutum sergilemesi bekleniyor. Hasar tespitinin doğru yapılması ve şirketlerin eksper incelemelerini hızlıca tamamlayabilmesi için olay yerinde çekilecek fotoğraflar ile resmi tutanaklar büyük önem taşıyor. Olay anından itibaren başlayan bildirim süresinin kaçırılmaması, tazminat ödemelerinin sorunsuz bir şekilde hak sahiplerinin hesaplarına aktarılması açısından hayati bir role sahip bulunuyor. Sektör temsilcileri, fırtına ve su baskını gibi doğal afetlerin ardından paniğe kapılmadan yetkili birimlerle derhal iletişime geçilmesinin altını çiziyor.
Kasko Poliçelerinde Yer Alan Teminat Detayları Ve Tazminat Hesaplama Esasları
Meydana gelen doğal afette araçları sular altında kalan sürücülerin karşılaştığı tamir ve bakım masraflarının ödenip ödenmeyeceği tamamen mevcut poliçenin niteliğine bağlı olarak değişkenlik gösteriyor. Sektörde standart olarak hazırlanan kasko sözleşmelerinin büyük bir kısmında sel ve su baskını riskleri güvence altına alınmış durumda bulunuyor. Yine de araç sahiplerinin kendi sözleşmelerinde yer alan özel şartları, istisna maddelerini ve teminat üst limitlerini zaman kaybetmeden detaylıca incelemesi büyük bir zorunluluk olarak öne çıkıyor. Teminat kapsamı uygun olan poliçelerde sigorta kurumları hasar dosyasını hızla işleme alarak eksper raporu doğrultusunda ödeme sürecini resmi olarak başlatıyor.
Ödenecek nihai tazminat tutarının belirlenmesinde ise taşıttaki yıkımın büyüklüğü, muafiyet oranları ve bağımsız eksperlerin hazırlayacağı teknik raporlar belirleyici oluyor. Şayet araçtaki tamir masrafı taşıcının rayiç değerine yakın bir seviyeye ulaşmışsa ya da aracın onarımı teknik olarak mümkün görünmüyorsa, taşıt doğrudan ağır hasarlı sayılarak pert işlemine tabi tutulabiliyor. Hak sahiplerinin poliçedeki muafiyet tutarlarını önceden bilmesi, sürecin sonunda sürpriz maliyetlerle karşılaşmaması adına büyük önem taşıyor. Bu doğrultuda mağdurların eksper incelemesi tamamlanmadan araç üzerinde herhangi bir izinsiz tadilat veya onarım yapmaması gerekiyor.
Zorunlu Trafik Sigortasının Kapsam Sınırları Ve Yanılgılar
Sürücüler arasında oldukça yaygın olan yanlış bir anlayış, zorunlu trafik sigortasının sel gibi doğal afetlerde oluşan şahsi araç hasarlarını da otomatik olarak karşılayacağı yönündedir. Yasal düzenlemeler gereği zorunlu trafik poliçeleri, kaza veya felaket anında sigortalı aracın sürücüsünü değil, yalnızca üçüncü şahıslara verilen bedeni ve maddi zararları teminat altına almaktadır. Bu sebeple kendi aracı su baskınından ötürü zarar gören bir sürücünün, elinde kasko poliçesi yoksa ve sadece trafik sigortasına güveniyorsa herhangi bir maddi tazminat alması hukuken imkansız bir hal almaktadır.
Söz konusu yasal ayrımın farkında olmayan pek çok araç sahibi, afetin hemen ardından başvurduğu sigorta acentelerinden olumsuz yanıt aldığında büyük bir mağduriyet ile baş başa kalmaktadır. Bu tür kriz anlarında finansal açıdan tamamen korumasız kalmamak için araç alımının ardından genişletilmiş kasko seçeneklerinin tercih edilmesi büyük bir önem taşımaktadır. Zorunlu sigortanın sağladığı hukuki ve mali koruma sınırları iyi analiz edilmeli, doğal afet risklerine karşı ek teminatların poliçelere dahil edilmesi ihmal edilmemelidir. Sektör uzmanları, iklim krizine bağlı olarak artan aniden gelişen doğal olaylarına karşı bireysel tedbirlerin kasko kanadıyla güçlendirilmesini önermektedir.
Sular Altında Kalan Taşıtlarda Yapılması Gereken İlk Müdahaleler Ve Kullanıcı Hataları
Afete maruz kalan ve belirli bir seviyeye kadar suya gömülen araçlar için alanında uzman teknik ekipler tarafından hayati derecede önemli uyarılar yapılmaktadır. Su seviyesi çekilmiş olsa veya araç dışarıdan bakıldığında tamamen sorunsuz görünse dahi anahtarın çevrilerek motorun kesinlikle çalıştırılmaması gerekmektedir. Islanan veya nemlenen motor aksamında, egzoz sisteminde ve elektronik beyin ünitelerinde mevcut olan su, kontağın açılmasıyla birlikte mekanik bloklara emilmekte ve telafisi imkansız çok büyük arızalara sebebiyet vermektedir.
Sürücülerin iyi niyetle de olsa aracı hareket ettirme çabası, sigorta şirketlerinin teknik incelemelerinde kullanıcı kusuru olarak kayıtlar geçebilmektedir. Böyle bir senaryoda sigorta eksperleri, oluşan toplam zararın bir kısmını ya da tamamını sürücünün ihmali olarak değerlendirmekte ve tazminat ödemesini reddetme yoluna gidebilmektedir. Aracın bulunduğu güvenli olmayan noktadan nakli mutlaka yetkili çekici ve yol yardım ekipleri aracılığıyla gerçekleştirilmelidir. Sigorta şirketinin resmi onayı ve yönlendirmesi olmadan hiçbir yetkili veya özel serviste kapsamlı bir söküm ya da parça değişimi işlemine başlanmamalıdır.