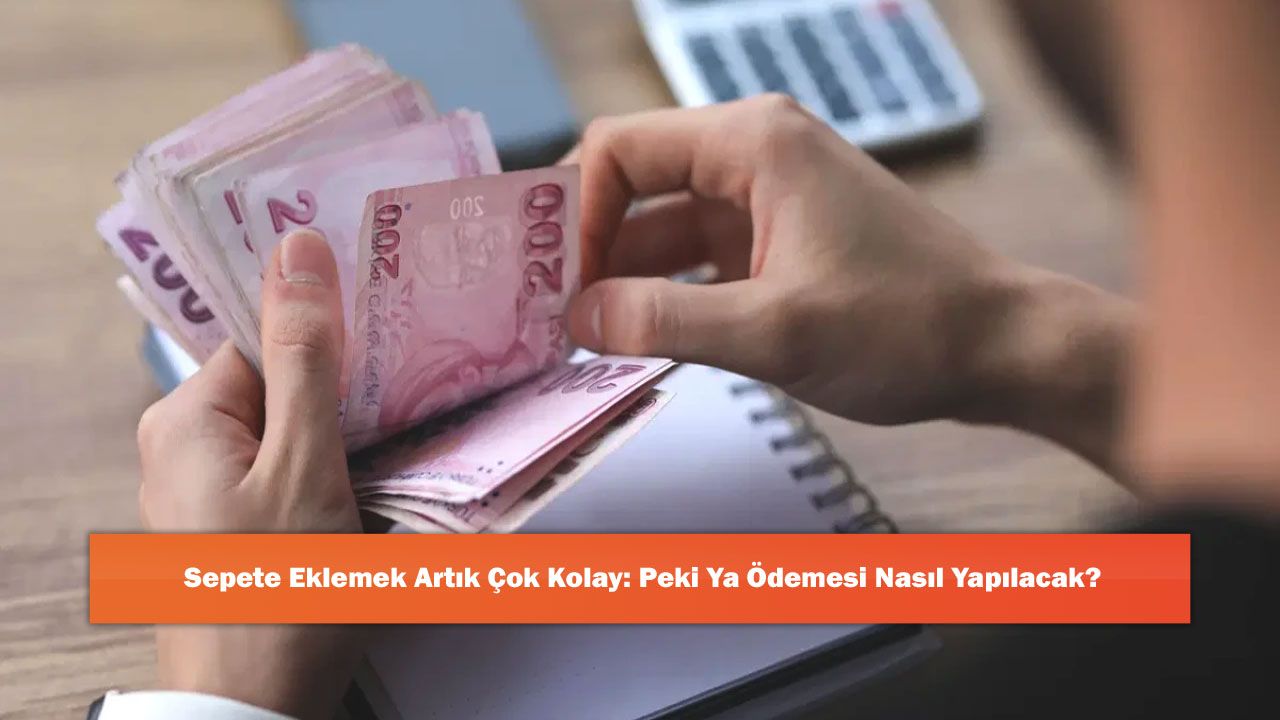
Sosyal medya mecralarında gezinirken karşılaşılan ürünlerin birkaç saniye içinde sepete eklenmesi, modern tüketim alışkanlıklarını kökten değiştiriyor. Akıllı algoritmalar kullanıcıların anlık ilgi alanlarını analiz ederek içerikleri doğrudan satın alma butonlarıyla buluşturuyor. Bu durum, bireylerin bir ürünü gördüğü an ile satın alma kararı aldığı an arasındaki süreyi neredeyse sıfıra indiriyor. Mantıklı bir süzgeçten geçmeyen bu ani dürtüler, kişilerin bütçelerini aşan harcamalar yapmasına zemin hazırlıyor.
Ekran başında geçirilen uzun saatler, tüketicileri sürekli bir şeyler edinme psikolojik baskısıyla baş başa bırakıyor. Planlanmamış ve anlık heveslerle yapılan bu harcamalar, ay sonunda beklenmedik finansal açıkların doğmasına yol açıyor. Yapılan araştırmalara göre, sosyal medya yönlendirmeleriyle yapılan alışverişlerin yüzde 70 oranı, kullanıcıların planlı bütçe dışına çıktığı anlarda gerçekleşiyor.
Şimdi Al Sonra Öde Sistemlerinin Tehlikeleri
Hızlı alışveriş çılgınlığını finanse eden en büyük araçların başında kredi kartları ve yeni nesil finansman modelleri geliyor. E-ticaret platformlarına entegre edilen şimdi al sonra öde uygulamaları, tüketicilere faizsiz gibi görünen kolay borçlanma imkânları sunuyor. Finansal okuryazarlık seviyesi düşük olan genç kitleler, bu küçük görünen taksitlerin zamanla birleşerek devasa bir borç yüküne dönüşeceğini fark edemiyor. Her ay biriken küçük ödemeler, bireylerin gelirlerini aşarak ödenemez duruma gelebiliyor.
Kredi kartı limitlerinin sonuna kadar zorlandığı bu harcama modelinde, kullanıcılar bir süre sonra borçların sadece asgari tutarlarını ödemeye başlıyor. Asgari ödeme alışkanlığı, ana borcun üzerine binen yüksek faiz oranlarıyla birlikte borcun katlanarak büyümesine neden oluyor. Son bankacılık verilerine göre, borcunu sadece asgari tutarla kapatmaya çalışanların oranı yüzde 45 seviyesine ulaşarak ciddi bir ekonomik risk sinyali veriyor.
Enflasyon Ortamında Kartlı Harcama Eğilimi
Yüksek enflasyon dönemlerinde elde nakit tutmanın değer kaybetmesi, bireyleri birikim yapmak yerine hemen harcamaya yöneltiyor. Nakit paranın alım gücünün erimesi, kredi kartı ile yapılan harcamaları tüketiciler gözünde daha mantıklı bir seçenek hâline getiriyor. Kredi kartı borç bakiyelerinde gözlenen reel artışlar, hane halkının gelecekteki gelirlerini bugünden tüketmesi anlamına geliyor. Devlet tarafından getirilen taksit kısıtlamaları ve nakit avans sınırlamaları ise harcama iştahını tamamen durdurmaya yetmiyor.
Tüketiciler kısıtlamalarla karşılaştıklarında bu kez tek çekim harcamalara yönelerek borçlanma döngüsünü farklı bir boyuta taşıyor. Bu durum, bireysel icra dosyalarının ve yasal takip süreçlerinin artmasında doğrudan rol oynuyor. Finansal disiplini kaybeden binlerce kişi, borçlarını ödeyemez hâle gelerek hukuki süreçlerle yüzleşmek zorunda kalıyor.
Kredi Notunun Düşmesi ve Finansal Gelecek
Borçların zamanında ödenmemesi veya sürekli gecikmeli kapatılması, bankacılık sistemindeki kredi notunun hızla düşmesine sebep oluyor. Düşük kredi notu, ilerleyen dönemlerde ev, araba veya acil nakit ihtiyacı gibi büyük finansman taleplerinin bankalar tarafından reddedilmesine yol açıyor. Onaylanan krediler ise çok daha yüksek faiz oranlarıyla veriliyor ve bu da borçlunun sırtındaki maliyeti katlıyor. Uzmanlar, dijital vitrinlerin cazibesinden korunmak için kart bilgilerinin sitelerden silinmesi ve harcama bildirimlerinin kapatılması gibi pratik önlemlerin alınmasını tavsiye ediyor.
Kredi kartı ekstrelerinin düzenli olarak incelenmesi ve aylık harcama limitlerinin önceden belirlenmesi, bireysel ekonomiyi korumak için kritik önem taşıyor. Finansal sağlığı korumak adına atılacak bu bilinçli adımlar, gelecekte yaşanabilecek büyük ekonomik çıkmazların önüne geçilmesini sağlıyor. Vatandaşların yüzde 60 oranı, dijital harcamalarını kontrol altına almak için bütçe planlaması yapmanın şart olduğunu vurguluyor.