Hazine ve Maliye Bakanı Mehmet Şimşek yönetiminde bir araya gelen Finansal İstikrar Komitesi toplantısının ardından borç yükü altındaki milyonlarca vatandaş yeni adımlara odaklandı. Bireysel krediler ve kredi kartı bakiyelerine ilişkin olası seçeneklerin masaya yatırılması, borç yapılandırma ihtimalini yeniden gündemin ilk sıralarına taşıdı.
Sıkı para politikası ve yüksek kredi maliyetleri nedeniyle bütçe dengesini kurmakta zorlanan hane halkı, komiteden çıkacak değerlendirmeleri yakından izliyor. Özellikle kredi kartı ekstresinde yalnızca asgari tutarı ödeyerek ilerleyenler ile tüketici kredisi taksitlerinde sıkışanlar, yeni bir kolaylık sağlanıp sağlanmayacağını merak ediyor.
Komite Toplantısında Masadaki Başlıklar
Finansal İstikrar Komitesi, hem küresel ekonomik görünümü hem de yurt içindeki finansal piyasaların son durumunu kapsamlı biçimde ele aldı. Toplantının öne çıkan gündemlerinden birini, ödeme güçlüğü yaşayan kesimlere sunulabilecek olası çözümlerin değerlendirilmesi oluşturdu.
Bireysel borçluluk ve kart harcamalarına yönelik başlıkların ayrı bir çerçevede incelenmesi, yeni bir düzenleme beklentisini güçlendirdi. Ekonomi çevreleri ve piyasa aktörleri, atılabilecek olası adımların finansal istikrar ile vatandaşın ödeme kapasitesi arasındaki dengeyi nasıl etkileyeceğini tartışıyor.
12 İle 48 Ay Arasında Taksit Seçenekleri
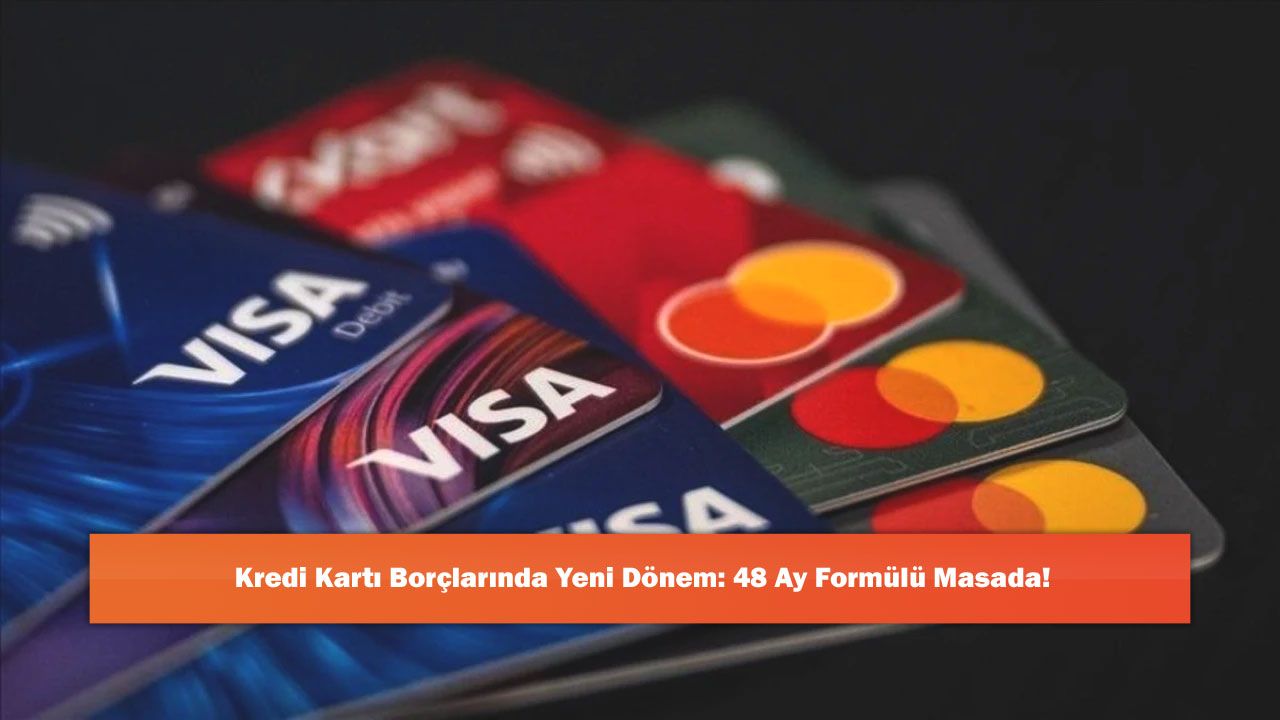
Ekonomist Muhammet Bayram, geçmiş yıllarda hayata geçirilen yapılandırma adımlarına benzer bir mekanizmanın yeniden devreye girebileceğini ifade etti. Bayram'ın değerlendirmelerine göre, olası bir düzenlemede mevcut kredi ve kart borçları yeniden vadelendirilerek 12 ile 48 ay aralığında taksitlendirilebilir.
Böyle bir uygulamanın hayata geçmesi durumunda borçlular, birikmiş bakiyeyi tek seferde kapatmak zorunda kalmadan aylık taksitler halinde ödeme şansı elde edebilecek. Geçmiş örneklerdeki gibi daha makul faiz oranlarının uygulanıp uygulanmayacağı ve nihai faiz seviyesinin ne olacağı ise henüz netleşmedi.
Önceki Düzenlemeler Ve Kapsam İhtimali
Bankacılık Düzenleme ve Denetleme Kurumu tarafından daha önce yürürlüğe konulan düzenlemelerde, belirli koşulları sağlayan kart ve ihtiyaç kredisi borçları için yeniden yapılandırma imkânı tanınmıştı. O dönemdeki uygulamalarda başvuru süresi içinde bankalara müracaat eden kullanıcılar için azami vade 48 aya kadar uzanabilmişti.
Yeni bir adım atılması halinde düzenlemenin hangi tarih itibarıyla mevcut olan bakiyeleri kapsayacağı, yasal takipteki ya da gecikmedeki borçlara özel kurallar getirilip getirilmeyeceği merak ediliyor. Düzenlemenin kapsamı, başvuru takvimi ve teknik ayrıntılar ancak resmi karar açıklandığında kesinlik kazanacak.
Uzun Vadenin Maliyeti Ve Mevcut Ödemeler
Vade süresinin uzatılması aylık taksit tutarını aşağı çekerek hane halkına anlık rahatlama sağlasa da toplam geri ödeme tutarını yükseltebiliyor. Aynı tutardaki borcun 12 ay yerine 48 ayda ödenmesi, faiz yükünü 4 yıla yaydığı için uzmanlar mümkün olan en kısa ve bütçeye en uygun vadenin seçilmesini öneriyor.
Karar sürecini beklerken ödemeleri tamamen durdurmak ise borçlular açısından ciddi riskler barındırıyor. Gecikmeye giren tutarlar gecikme faiziyle artarken kredi notunun da gerilemesine yol açabiliyor; bu nedenle uzmanlar en azından asgari ödemelerin sürdürülmesini ve düzenlemenin bir PDF belgesi gibi değil, resmi mevzuat ve banka duyuruları üzerinden takip edilmesini tavsiye ediyor.